Crédit conso : quand votre banque vous propose de l’argent que vous n’avez jamais demandé
Vous ouvrez votre application bancaire pour regarder votre compte.
Et là, juste en dessous de votre solde, vous découvrez une somme « disponible ». 2 000 €, 3 000 €, parfois davantage.
Bonne nouvelle ? Pas vraiment.
Car cet argent n’est pas le vôtre. Il s’agit d’un crédit à la consommation que votre banque vous propose de souscrire.
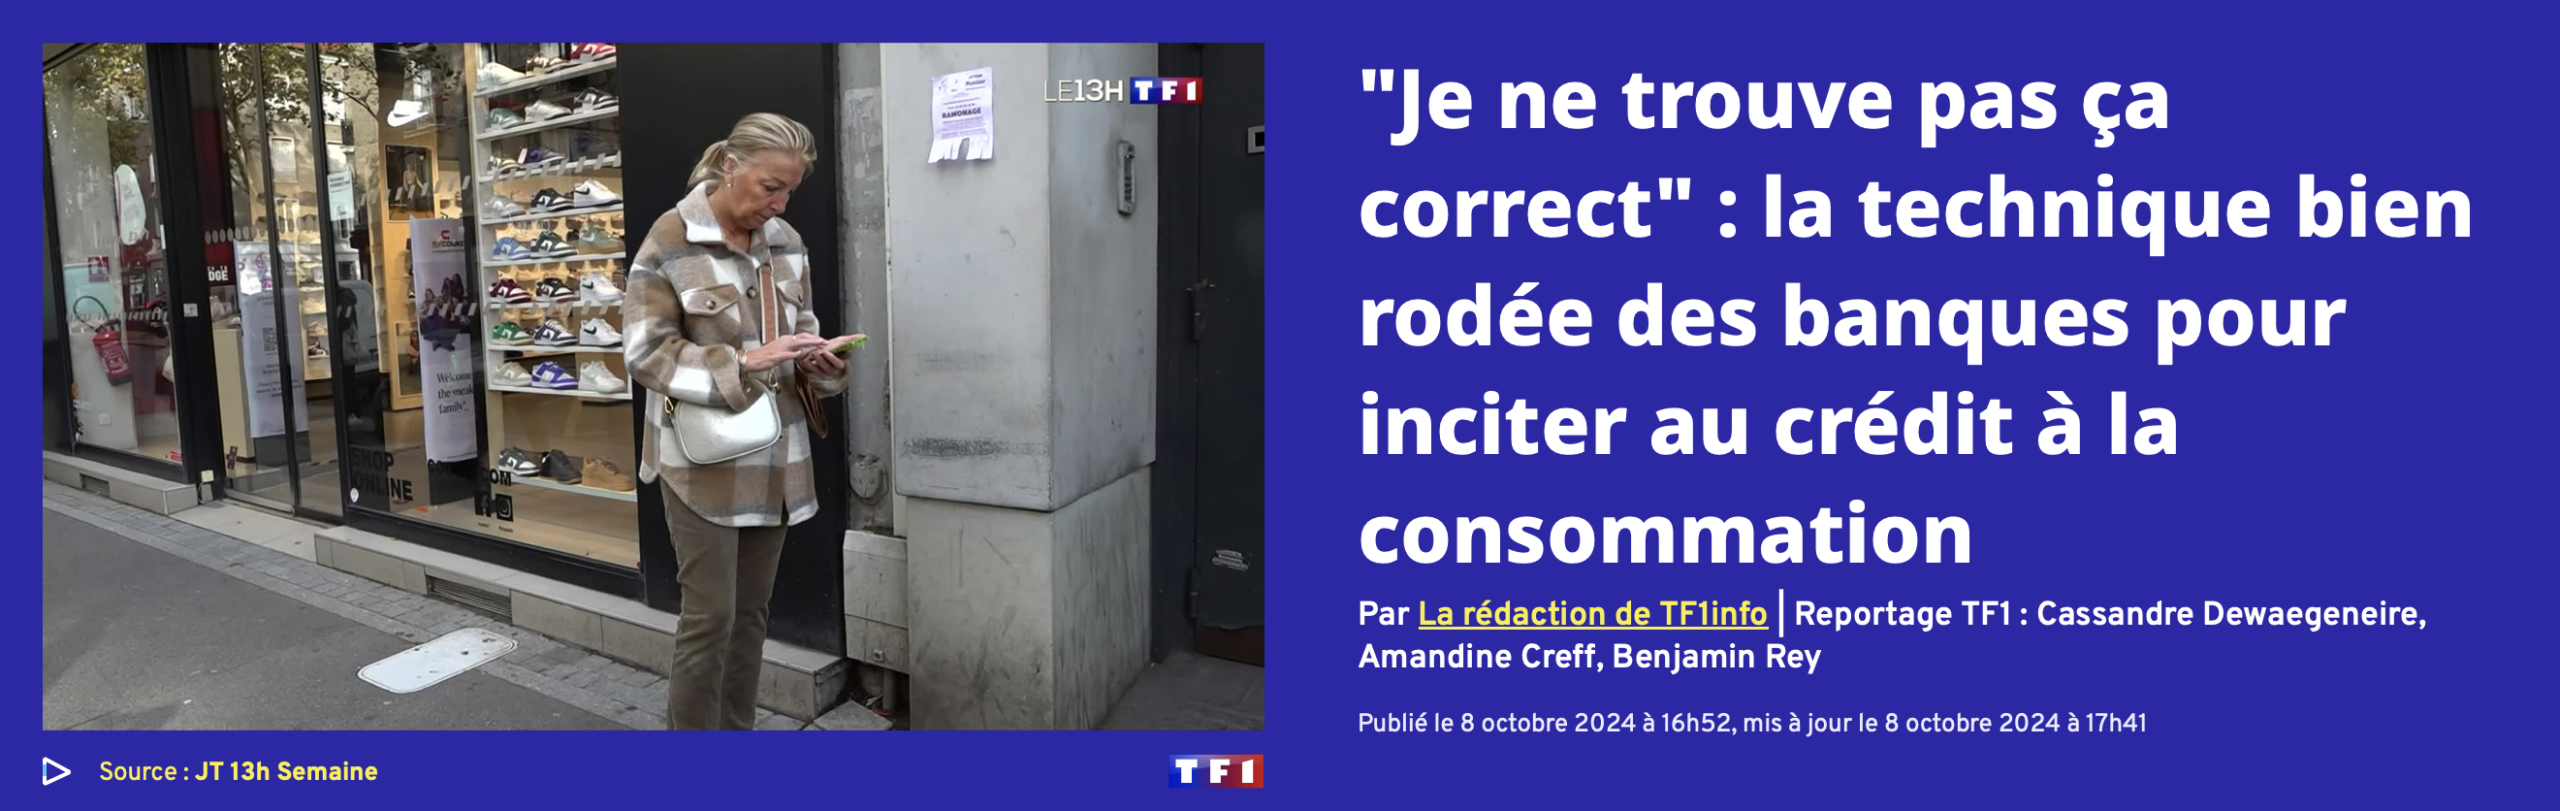
En octobre 2024, TF1 s’est intéressé à cette pratique commerciale de plus en plus visible dans les applications bancaires. Plusieurs particuliers expliquaient avoir découvert des propositions de crédit alors qu’ils n’avaient absolument rien demandé.
Une manière plutôt habile de présenter le crédit : au lieu de vous demander si vous voulez emprunter de l’argent, on vous montre directement l’argent que vous pourriez avoir.
Et psychologiquement, ce n’est pas tout à fait la même chose.
« Disponible » ne veut pas dire « à vous »
C’est probablement le premier piège.
Voir 2 000 € affichés sous son compte courant peut donner l’impression de disposer d’une petite réserve en cas de besoin.
Une réparation de voiture imprévue ? Un mois un peu difficile ? Un achat que l’on repousse depuis quelque temps ?
Quelques clics et le problème semble réglé.
Sauf que ces 2 000 € devront évidemment être remboursés, avec des intérêts.
TF1 rappelait d’ailleurs un conseil assez évident mais souvent oublié : si vous avez réellement besoin d’un crédit, ne prenez pas automatiquement celui que votre banque affiche sur votre téléphone.
Comparez les offres, les taux et surtout le coût total du crédit.
Le problème commence souvent avec le deuxième ou le troisième crédit
Un crédit de 100 € par mois peut parfaitement rentrer dans un budget.
Puis vient le financement de la voiture. Un achat en quatre fois. Une nouvelle réserve de crédit. Quelques centaines d’euros de découvert.
Et sans vraiment s’en rendre compte, une partie importante du salaire est déjà dépensée avant même le début du mois.
C’est cette accumulation qui doit alerter.
Parce qu’à partir du moment où l’on commence à utiliser un crédit pour retrouver de la trésorerie ou payer les mensualités d’un autre crédit, le cercle devient beaucoup plus difficile à casser.
Vous avez 14 jours pour changer d’avis
Autre point intéressant rappelé dans le sujet de TF1 : la souscription d’un crédit à la consommation n’est pas forcément définitive dès le clic.
Dans les conditions prévues par la réglementation, le consommateur dispose d’un délai de rétractation de 14 jours.
Alors si vous venez de souscrire un crédit un peu trop rapidement, ne vous dites pas immédiatement : « C’est trop tard ».
Regardez votre contrat et réagissez rapidement.
Et si les crédits sont déjà là ?
Si vous avez déjà plusieurs crédits et que les mensualités deviennent difficiles à absorber, le réflexe ne devrait pas être d’en chercher immédiatement un nouveau.
Commencez plutôt par faire la liste de ce que vous devez réellement : montant restant, mensualités, taux, retards éventuels, créanciers…
Et surtout : vérifiez chaque dossier.
On découvre parfois qu’une situation qui semblait complètement bloquée peut encore être travaillée.
C’est précisément ce que fait Réducteur de Dettes : analyser votre situation, vérifier les sommes réclamées et rechercher les solutions permettant de réduire le poids de vos dettes.
Vos crédits commencent à prendre trop de place dans votre budget ? N’attendez pas d’être complètement bloqué. Contactez Réducteur de Dettes pour faire le point sur votre situation.